「名前貸すだけ」の罠!保証人と連帯保証人の決定的な違いと破滅リスク
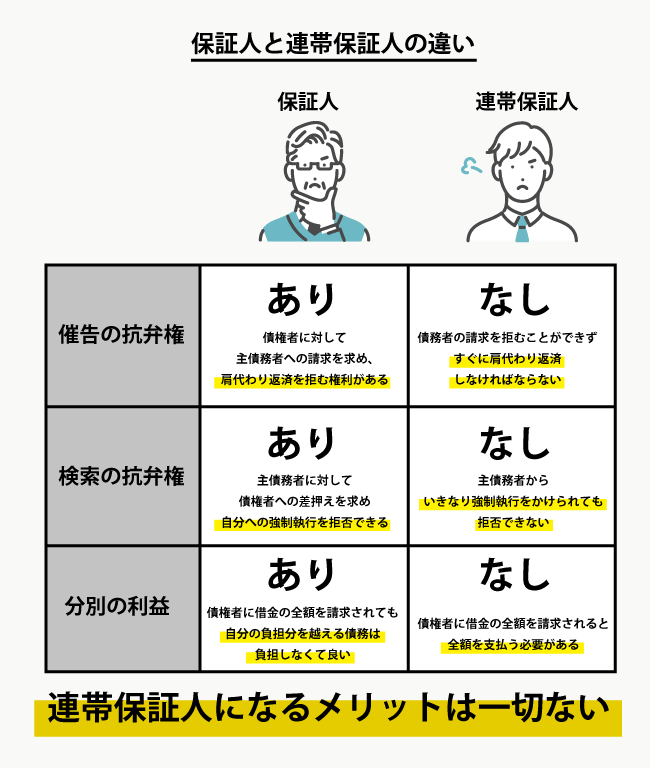
Q1:保証人と連帯保証人の違いを一言で表現すると何ですか?
A1:催告の抗弁権・検索の抗弁権・分別の利益という「3つの防御権」を持っているのが通常の保証人、それらの防御権が一切なく「主債務者(本人)と完全に同格の返済義務を負う」のが連帯保証人です。
Q2:親や兄弟の連帯保証人から勝手に外れることはできますか?
A2:原則として不可能です。債権者(貸主や銀行)の合意を取り付け、同等以上の返済能力を持つ「代わりの連帯保証人」を用意しない限り、一方的な契約解除は認められません。
Q3:主債務者が夜逃げや自己破産をした場合、連帯保証人はどうなりますか?
A3:主債務者が免責されても保証人の債務は一切免除されません。債権者から残債全額の一括請求を受けることになり、支払えない場合は連帯保証人自身も自己破産などの法的整理を迫られます。
Q4:賃貸契約の連帯保証人には、極度額の設定がないと無効になりますか?
A4:民法改正により、個人が結ぶ包括的な保証契約(個人根保証契約)には「極度額(上限金額)」の書面合意が必須化されました。極度額の記載がない契約書は法的に無効となります。

